Domain software-migration.de kaufen?
Wir ziehen mit dem Projekt
software-migration.de um.
Sind Sie am Kauf der Domain
software-migration.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain software-migration.de kaufen?
Was bedeutet Migration erzeugt weitere Migration?
Was bedeutet Migration erzeugt weitere Migration? Migration erzeugt weitere Migration bedeutet, dass Menschen, die bereits migriert sind, oft andere dazu ermutigen oder inspirieren, es ihnen gleichzutun. Dies kann durch positive Erfahrungen, bessere Lebensbedingungen oder die Möglichkeit, mit bereits migrierten Familienmitgliedern vereint zu sein, geschehen. Zudem kann die soziale Vernetzung und Unterstützung innerhalb von Migrantengemeinschaften dazu führen, dass weitere Menschen den Schritt zur Migration wagen. Letztendlich kann Migration auch einen Dominoeffekt auslösen, bei dem eine anfängliche Migration eine Kettenreaktion von weiteren Migrationen in Gang setzt. **
Wie kann man eine reibungslose Migration von Software von einem System auf ein neues System sicherstellen?
1. Vor der Migration sollte eine gründliche Analyse der bestehenden Software und des neuen Systems durchgeführt werden. 2. Es ist wichtig, alle Abhängigkeiten und Kompatibilitätsprobleme zu identifizieren und zu lösen. 3. Durch umfassende Tests und Schulungen kann eine reibungslose Migration gewährleistet werden. **
Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
MigrationMigration , Herausforderungen im Spannungsfeld von Theorie und Praxis , Tankdeckel & -verschlüsse > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20240708, Produktform: Kartoniert, Titel der Reihe: Schriftenreihe der Sektion Politische Theorien und Ideengeschichte##, Redaktion: Angeli, Oliviero~Niederberger, Andreas~Vorländer, Hans, Seitenzahl/Blattzahl: 247, Keyword: Arbeitsmarktintegration; Asylpolitik; Demokratie; Diskriminierung; Ethnische Vielfalt; Flucht; Flüchtlingskrise; Gesundheitsversorgung; Globalisierung; Grenzen; Inklusion; Integration; Interkulturelle Kommunikation; Kulturelle Vielfalt; Migration; Migrationsforschung; Migrationsmanagement; Multikulturalismus; Politik; Politische Theorie; Populismus; Rassismus; Sprachförderung; Wohnraumversorgung; asylum policy; cultural diversity; discrimination; ethnic diversity; globalization; healthcare; housing provision; inclusion; intercultural communication; labor market integration; language support; migration management; migration research; multiculturalism; politics; racism; refugee crisis, Fachschema: Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Fachkategorie: Politikwissenschaft, Warengruppe: TB/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 247 Blätter, Länge: 227, Breite: 153, Höhe: 14, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Vorgehensweise empfehlen Sie zur erfolgreichen Anwendungsüberführung in neue Software-Systeme?
Eine gründliche Analyse der bestehenden Anwendung und ihrer Anforderungen ist der erste Schritt. Dann sollte eine sorgfältige Auswahl der neuen Software getroffen werden, die die Anforderungen am besten erfüllt. Schließlich ist eine schrittweise Implementierung und Schulung der Benutzer entscheidend für einen erfolgreichen Übergang. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
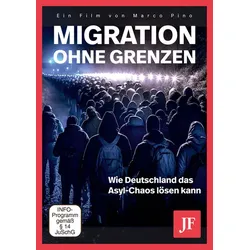
Migration ohne GrenzenDie Doku von Marco Pino: Wie Deutschland das Asyl-Chaos lösen kann Seit gut einem Jahrzehnt sind Deutschland und Europa Ziel massenhafter illegaler Migration, primär aus der arabischen Welt und Afrika. Allein nach Deutschland wanderten in diesem Zeitraum über 2,5 Millionen Menschen illegal ein, erklärten das Land eigenmächtig zu ihrem neuen Wohnsitz. Wer es nach Deutschland geschafft hat, braucht Abschiebungen kaum zu fürchten, wird stattdessen mit Sozialleistungen belohnt und darf oft auch seine Familie nachholen. Trotzdem wird in Medien und Politik gerne behauptet, sogenannte Pullfaktoren, also Anreize zur illegalen Migration nach Deutschland, die gebe es gar nicht. Eine Behauptung, die sich einreiht in die lange Liste der Flüchtlingslügen, die JF-TV unter diesem Namen ab 2015 in einer Dokuserie behandelt hat. Tatsächlich ist eher das Gegenteil der Fall: Die ganze deutsche Asylpolitik mutet längst wie ein einziger großer Pullfaktor an. Doch wofür das alles? Wo ist der Nutzen? Wie groß sind die Schäden? In diesem Film analysieren wir ausführlich, was das Asylchaos der letzten Jahre angerichtet hat, welche unfassbaren Anstrengungen unser Staat unternimmt, um illegale Migranten unterzubringen und zu versorgen, wie sich diese Migration auf die innere Sicherheit oder die Arbeitsmärkte auswirkt und letztlich: welche Alternativen es zu dieser Politik gibt. Eine Politik, die so oder so ein Auslaufmodell ist. Denn wie wir am Ende des Films sehen werden, ist ein Umdenken unausweichlich. Mitwirkende: Thilo Sarrazin, Laila Mirzo, Ulrich Vosgerau, Hinrich Rohbohm und viele mehr.4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MigrationMigration , Herausforderungen im Spannungsfeld von Theorie und Praxis , Tankdeckel & -verschlüsse > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20240708, Produktform: Kartoniert, Titel der Reihe: Schriftenreihe der Sektion Politische Theorien und Ideengeschichte##, Redaktion: Angeli, Oliviero~Niederberger, Andreas~Vorländer, Hans, Seitenzahl/Blattzahl: 247, Keyword: Arbeitsmarktintegration; Asylpolitik; Demokratie; Diskriminierung; Ethnische Vielfalt; Flucht; Flüchtlingskrise; Gesundheitsversorgung; Globalisierung; Grenzen; Inklusion; Integration; Interkulturelle Kommunikation; Kulturelle Vielfalt; Migration; Migrationsforschung; Migrationsmanagement; Multikulturalismus; Politik; Politische Theorie; Populismus; Rassismus; Sprachförderung; Wohnraumversorgung; asylum policy; cultural diversity; discrimination; ethnic diversity; globalization; healthcare; housing provision; inclusion; intercultural communication; labor market integration; language support; migration management; migration research; multiculturalism; politics; racism; refugee crisis, Fachschema: Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Fachkategorie: Politikwissenschaft, Warengruppe: TB/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 247 Blätter, Länge: 227, Breite: 153, Höhe: 14, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Migration erzeugt weitere Migration?
Was bedeutet Migration erzeugt weitere Migration? Migration erzeugt weitere Migration bedeutet, dass Menschen, die bereits migriert sind, oft andere dazu ermutigen oder inspirieren, es ihnen gleichzutun. Dies kann durch positive Erfahrungen, bessere Lebensbedingungen oder die Möglichkeit, mit bereits migrierten Familienmitgliedern vereint zu sein, geschehen. Zudem kann die soziale Vernetzung und Unterstützung innerhalb von Migrantengemeinschaften dazu führen, dass weitere Menschen den Schritt zur Migration wagen. Letztendlich kann Migration auch einen Dominoeffekt auslösen, bei dem eine anfängliche Migration eine Kettenreaktion von weiteren Migrationen in Gang setzt. **
-
Wie kann man eine reibungslose Migration von Software von einem System auf ein neues System sicherstellen?
1. Vor der Migration sollte eine gründliche Analyse der bestehenden Software und des neuen Systems durchgeführt werden. 2. Es ist wichtig, alle Abhängigkeiten und Kompatibilitätsprobleme zu identifizieren und zu lösen. 3. Durch umfassende Tests und Schulungen kann eine reibungslose Migration gewährleistet werden. **
-
Welche Vorgehensweise empfehlen Sie zur erfolgreichen Anwendungsüberführung in neue Software-Systeme?
Eine gründliche Analyse der bestehenden Anwendung und ihrer Anforderungen ist der erste Schritt. Dann sollte eine sorgfältige Auswahl der neuen Software getroffen werden, die die Anforderungen am besten erfüllt. Schließlich ist eine schrittweise Implementierung und Schulung der Benutzer entscheidend für einen erfolgreichen Übergang. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.